
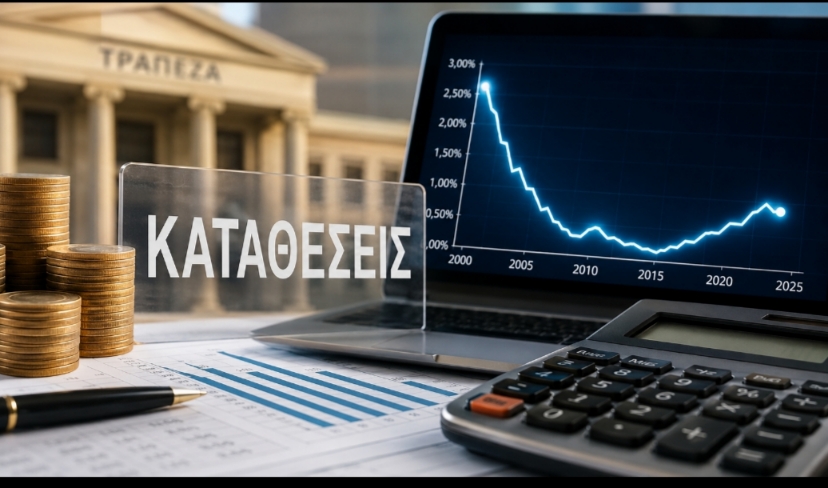
Μετά τα άρθρα της έρευνας σχετικά με την μεταφορά του τραπεζικού διαθέσιμου του δήμου Ελευθερίου Κορδελιού Ευόσμου σε τραπεζικό ίδρυμα με τα γνωστά ανταλλάγματα που έχουν μονοπωλήσει την πολιτική συζήτηση και συγκεκριμένα με το Οι καταθέσεις του Δήμου στο μικροσκόπιο – Η έρευνα αρχίζει από τους αριθμούς και το Αποκάλυψη: Πόσα χρήματα μετέφερε ο Δήμος στην τράπεζα των δύο πολυτελών αυτοκινήτων, θα απαντήσουμε σε άλλη σημαντική πτυχή του θέματος.
Το επιτόκιο 0,05% που εμφανίζεται στις τραπεζικές καταθέσεις του Δήμου Ελευθερίου Κορδελιού – Ευόσμου στα μέσα του 2023 μπορεί σήμερα να μοιάζει εξαιρετικά χαμηλό. Είναι όμως δίκαιο να αξιολογείται με τα σημερινά δεδομένα;
Η απάντηση απαιτεί να γυρίσουμε τον χρόνο πίσω και να δούμε τι πραγματικά συνέβαινε στην ελληνική τραπεζική αγορά. Και η εικόνα που προκύπτει από τα στοιχεία της Τράπεζας της Ελλάδος είναι ιδιαίτερα ενδιαφέρουσα.
Γιατί το 0,05% του Δήμου δεν εμφανίζεται σε μια εποχή κατά την οποία οι τράπεζες έδιναν γενικώς υψηλές αποδόσεις στις άμεσα διαθέσιμες καταθέσεις. Αντίθετα, εμφανίζεται ακριβώς μετά από μια πολυετή περίοδο κατά την οποία τα επιτόκια των καταθέσεων είχαν ουσιαστικά καταρρεύσει.
Η έρευνα, επομένως, δεν απαντά απλώς στο ερώτημα «ήταν χαμηλό το 0,05%;». Θέτει ένα πιο ουσιαστικό ερώτημα:
Ήταν το 0,05% αποτέλεσμα μιας επιλογής της δημοτικής αρχής ή ήταν κυρίως προϊόν της τραπεζικής πραγματικότητας της εποχής;
Από τα υψηλά επιτόκια στο σχεδόν μηδέν
Η εικόνα των τραπεζικών επιτοκίων στην Ελλάδα έχει αλλάξει δραματικά μέσα σε 25 χρόνια.
Στις αρχές της δεκαετίας του 2000 οι καταθέτες βρίσκονταν σε έναν εντελώς διαφορετικό τραπεζικό κόσμο. Η Τράπεζα της Ελλάδος καταγράφει για το 2000 πολύ υψηλά επίπεδα επιτοκίων, ενώ τα ιστορικά στοιχεία της δείχνουν ότι ακόμη και οι απλές καταθέσεις απέδιδαν πολλαπλάσια από αυτά που γνωρίζουμε σήμερα.
Ακολούθησε όμως μια σταδιακή και μακρά αποκλιμάκωση.
Η Ελλάδα πέρασε από την εποχή των υψηλών επιτοκίων στην εποχή των σχεδόν μηδενικών αποδόσεων, ιδιαίτερα μετά την ευρωπαϊκή κρίση χρέους και την περίοδο εξαιρετικά χαμηλών επιτοκίων της Ευρωπαϊκής Κεντρικής Τράπεζας.
Το φαινόμενο δεν ήταν προσωρινό.
Για χρόνια οι τράπεζες μπορούσαν να αντλούν καταθέσεις χωρίς να χρειάζεται να προσφέρουν ιδιαίτερα υψηλές αποδόσεις στους καταθέτες. Η Τράπεζα της Ελλάδος καταγράφει αυτή τη μακρά περίοδο χαμηλών επιτοκίων και τη διαφορετική συμπεριφορά των επιμέρους κατηγοριών καταθέσεων.
Και κάπως έτσι φτάνουμε στο 2021.
Τότε, το μέσο επιτόκιο των νέων καταθέσεων μίας ημέρας των επιχειρήσεων είχε ουσιαστικά μηδενιστεί. 0,00%.
Αυτό είναι ίσως το σημαντικότερο στοιχείο για να κατανοήσει κανείς το 0,05% του Δήμου δύο χρόνια αργότερα.
Το 2022 η αγορά μόλις άρχιζε να αλλάζει
Το 2022 ξεκίνησε η μεγάλη αλλαγή. Η ΕΚΤ άρχισε να αυξάνει τα επιτόκια προκειμένου να αντιμετωπίσει τον πληθωρισμό. Ωστόσο, η αύξηση των επιτοκίων δεν μεταφέρθηκε αυτόματα και στον καταθέτη.
Οι ελληνικές τράπεζες διέθεταν σημαντική ρευστότητα και, ως αποτέλεσμα, δεν είχαν την ίδια ανάγκη να ανταγωνιστούν για καταθέσεις προσφέροντας υψηλότερες αποδόσεις.
Η ίδια η Τράπεζα της Ελλάδος εξηγεί ότι η μετακύλιση των αυξήσεων των επιτοκίων στις καταθέσεις ήταν περιορισμένη, ιδιαίτερα στις καταθέσεις άμεσα διαθέσιμων κεφαλαίων.
Έτσι, τον Δεκέμβριο του 2022 το επιτόκιο των νέων καταθέσεων όψεως των μη χρηματοπιστωτικών επιχειρήσεων βρισκόταν μόλις στο 0,05%.
Δηλαδή ακριβώς στο επίπεδο που συναντάμε και στην περίπτωση του Δήμου.
Και φτάνουμε στο 2023
Το 2023 ήταν μια μεταβατική χρονιά.
Τα επιτόκια είχαν αρχίσει να ανεβαίνουν, αλλά η άνοδος δεν ήταν ίδια σε όλες τις κατηγορίες καταθέσεων.
Στις άμεσα διαθέσιμες καταθέσεις η άνοδος ήταν αργή.
Τον Φεβρουάριο του 2023 το μέσο επιτόκιο των νέων καταθέσεων όψεως των μη χρηματοπιστωτικών επιχειρήσεων ήταν περίπου 0,10%.
Τους επόμενους μήνες ανέβηκε σταδιακά, φτάνοντας περίπου στο 0,18% προς το τέλος του έτους.
Η εικόνα αυτή είναι ιδιαίτερα σημαντική για την υπόθεση του Δήμου.
Το 0,05% που εμφανίζεται στις καταθέσεις του Δήμου δεν βρισκόταν δηλαδή σε μια αγορά όπου οι τράπεζες έδιναν 1%, 2% ή 3% για τα άμεσα διαθέσιμα χρήματα.
Βρισκόταν σε μια αγορά η οποία μόλις εξερχόταν από το μηδενικό επιτόκιο.
Η Τράπεζα της Ελλάδος, μάλιστα, στην αποτίμηση της νομισματικής πολιτικής για την περίοδο αυτή επισημαίνει ότι οι αυξήσεις των επιτοκίων πέρασαν στις καταθέσεις με σημαντική καθυστέρηση και κυρίως στις καταθέσεις προθεσμίας, ενώ τα επιτόκια των καταθέσεων όψεως παρέμειναν οριακά θετικά
Η 25ετία σε έναν πίνακα
Έτος. Μέσο επιτόκιο καταθέσεων όψεως (%)
2000. 2,73%
2001. 1,45%
2002. 0,82%
2003. 0,91%
2004. 0,84%
2005. 0,75%
2006. 0,74%
2007. 0,75%
2008 0,69%
2009. 0,73%
2010. 0,70%
2011. 0,55%
2012. 0,60%
2013. 0,52%
2014. 0,49%
2015. 0,40%
2016. 0,30%
2017. 0,20%
2018. 0,15%
2019. 0,10%
2020. 0,05%
2021. 0,00%
2022. 0,05%
2023. 0,18%
(Πηγή: Τράπεζα της Ελλάδος)
Το κρίσιμο στοιχείο: το 0,05% δεν ήταν «ορφανό» επιτόκιο
Αυτό είναι ίσως το σημαντικότερο εύρημα της έρευνας.
Το 0,05% του Δήμου δεν εμφανίζεται ως ένα μοναδικό και ανεξήγητο επιτόκιο.
Εμφανίζεται σε μια χρονική περίοδο κατά την οποία η ελληνική τραπεζική αγορά εξακολουθούσε να δίνει πολύ χαμηλές αποδόσεις στις άμεσα διαθέσιμες καταθέσεις και για να περάσει από το «μηδέν» στα υψηλότερα επιτόκια χρειάστηκε καιρός.
Και εδώ βρίσκεται η απάντηση για τον Δήμο
Το ερώτημα δεν πρέπει να είναι αν το 0,05% φαίνεται σήμερα μικρό. Φυσικά και φαίνεται μικρό.
Το πραγματικό ερώτημα είναι:
Ήταν ασυνήθιστα μικρό για την τραπεζική αγορά του 2023;
Τα στοιχεία δείχνουν ότι δεν μπορεί να χαρακτηριστεί αυτομάτως ως ένα επιτόκιο που επιβλήθηκε αποκλειστικά από μια επιλογή της δημοτικής αρχής.
Υπήρχε ένα ευρύτερο τραπεζικό περιβάλλον εξαιρετικά χαμηλών αποδόσεων στις άμεσα διαθέσιμες καταθέσεις.
Μιλάμε για τα διαθέσιμα κεφάλαια που πρέπει να παραμένουν ρευστά και να μπορούν να χρησιμοποιηθούν για τις ανάγκες λειτουργίας του Δήμου
Όμως ένα πράγμα μπορεί να ειπωθεί με ασφάλεια:
Το 0,05% δεν μπορεί να εξεταστεί αποκομμένο από την εποχή του.
Και η εποχή του ήταν μια αγορά που μόλις έβγαινε από το μηδενικό επιτόκιο.
Το συμπέρασμα της έρευνα
Δεν προκύπτει από τα στοιχεία ότι το 0,05% ήταν προσωπική επιλογή του δημάρχου με την έννοια ότι ο ίδιος καθόρισε το επίπεδο των επιτοκίων της αγοράς.
Αντίθετα, τα στοιχεία της Τράπεζας της Ελλάδος δείχνουν ότι το 2023 οι αποδόσεις των άμεσα διαθέσιμων καταθέσεων παρέμεναν εξαιρετικά χαμηλές, ενώ η μεγάλη άνοδος των επιτοκίων αφορούσε κυρίως άλλες μορφές τοποθέτησης.